一边是全球央行连续增持黄金贵阳炒股配资,另一边是大超预期的美国非农报告。
当“长期买盘”撞上“短期高利率”,黄金ETF到底该怎么看?这可能是当下最值得聊清楚的一件事。
24连买,央行到底在买什么?
2435.4吨,这是中国央行10月末的黄金储备,连续第24个月增持,10月单月买入超过25吨,创下2024年11月重启购金以来的单月新高。
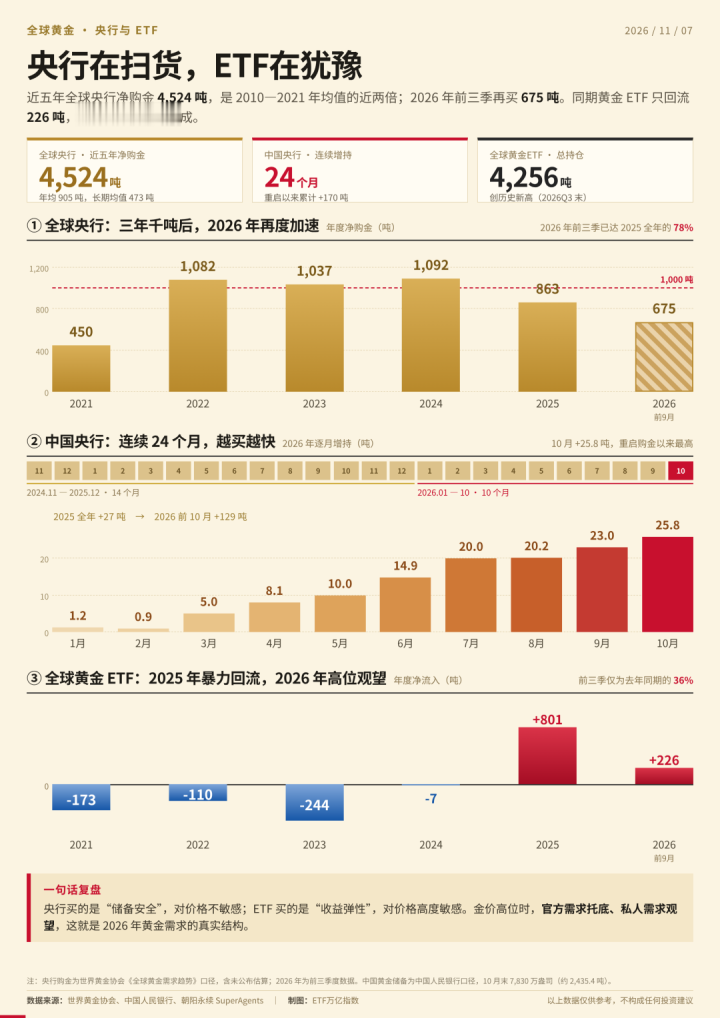
央行购金是全市场最"不敏感"的钱。2026年以来,中国央行的月度增持从3月的约5吨,一路加到7月的约20吨、9月的超23吨、10月的超25吨,重启购金以来累计超过170吨。
放到全球来看,这个故事更长。2022年全球央行净购金1136吨,是历史均值的一倍,2023、2024年维持高位,2025年回落到约863吨,但仍远高于常年水平。
今年三季度,全球央行净购金321吨,同比增长42%,创2024年四季度以来单季最高;前三季度累计675吨,同比再增6%。
波兰、乌兹别克斯坦、哈萨克斯坦等央行也是同期的重要买家。所以,去美元化并不是一句口号,它已经体现在各国央行的资产负债表上。
ETF这一端,同样也有意思。世界黄金协会数据显示,三季度全球实物黄金ETF净流入211吨,扭转了二季度的流出态势,持仓总量升至4256吨的历史新高。
到10月底,全球黄金ETF持仓进一步升至4275吨,总价值5420亿美元,再创纪录;10月单月净流入27亿美元。
非农大超预期,改变了什么?
昨晚公布的10月非农明显强于预期,而市场此前给出的预期值是6.5万人。对比之下,9月非农只有2.9万人,8月还从16.2万下修到13.3万,7-8月合计下修6万人。
数据公布后,利率期货显示,美联储12月加息25个基点的概率从约75%升至80%附近;10年期美债收益率升破4.89%,美元指数站上102,现货黄金短线跳水,后跌幅收窄至-0.46%。
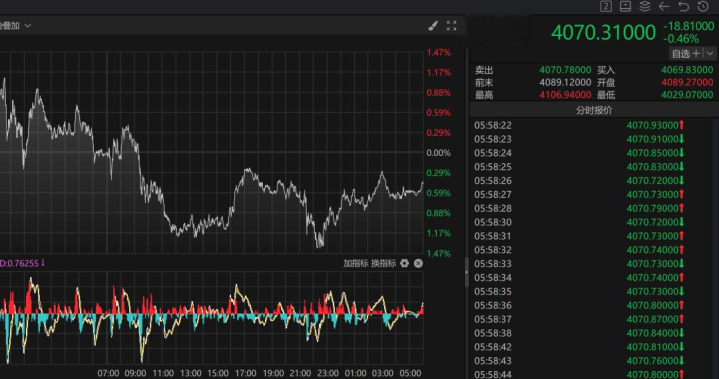
传导链条很直接,强就业→加息预期升温→实际利率上行→持有无息资产黄金的机会成本上升;同时美元走强,以美元计价的黄金对海外买家也更贵。短线承压,顺理成章。
但有一个变化值得注意,金价对加息利空的"敏感度"正在下降。
一方面,80%的加息概率意味着大部分利空已经被定价;另一方面,数据内部也有裂缝,因经济原因被迫兼职的人数单月增加33.9万,广义失业率U-6升至7.9%,工资同比3.1%仍低于3.7%的CPI涨幅,实际购买力还在被侵蚀。
接下来要关注的,是11月10日的10月CPI,以及12月8—9日的议息会议。如果通胀降温,或者加息落地后出现“利空出尽”,金价反而可能迎来修复窗口。
大行目标价,2027中位数5100美元
这里面值得关注的一个事件,高盛在11月5日把2026年底金价目标从4650美元下调至4150美元,2027年底从5400美元下调至4800美元,理由是美联储立场更鹰。
但高盛同时强调,央行结构性买盘仍在,这次下修只是把“快速走牛”调成“温和上行”,不是转向看空。
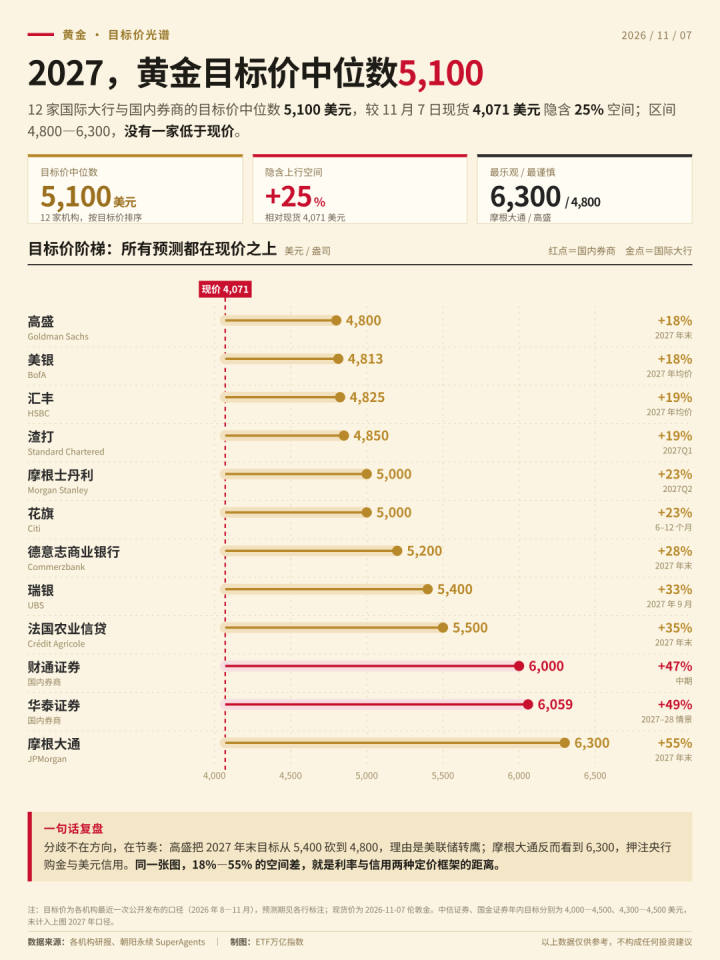
其他机构目标价则分布在更宽的范围,瑞银看2026年底4600美元、2027年9月5400美元;摩根士丹利四季度4450美元、2027年看5000美元以上,等等。整体2027目标价中位数在5100美元。

路透对30位分析师的调查显示,2026年金价共识中值约4495美元。也就是说,当前4070美元附近的价格,距离主流目标价还有10%—18%的空间;而4000美元,被多数机构视为较强的底部区域。
黄金ETF,配置逻辑梳理
元股证券:ygzq.hk黄金ETF的价值,主要在于它和股票、债券的低相关性,当地缘冲突、财政恶化、美元信用松动等风险来临时,黄金往往能提供别的资产给不了的缓冲。
达利欧曾建议,把总资产的10%—15%配置在黄金上,用来平滑组合波动,说的就是这个逻辑。
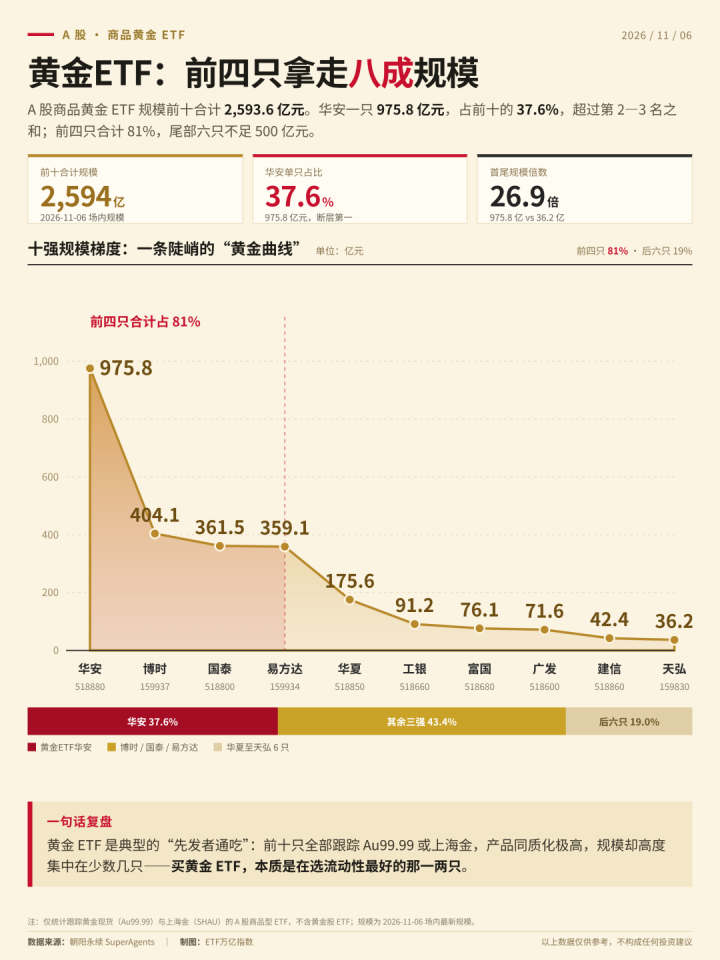
配资官方开户以下整理了国内十只商品型黄金ETF的相关情况,供参考~
写在最后
黄金最迷人的地方在于,它既是商品,也是货币;既怕高利率,也怕信用崩塌。
落到配置上,黄金ETF的定位应该是用来对冲尾部风险的一部分仓位。
中长期的三个支撑,利率见顶、央行购金、储备分散依然存在;
短期的压制,加息定价、美元走强、流动性冲击也尚未消退。用分批或定投的方式建立底仓,比一次性押注方向更符合当下的风险收益结构。
在恐慌时分批买一点,在情绪亢奋时记得再平衡贵阳炒股配资,这或许比精确预测下一个点位,更重要。
全国配资开户通道提示:本文来自互联网,不代表本网站观点。
相关文章